2026年10月号 社会福祉法人における関連当事者との取引に係る注記
公認会計士 田中 久美子
1993年から大手監査法人で監査業務・M&A支援業務に従事し、中国への海外赴任を経て2017年御堂筋監査法人に入社。医療法人及び社会福祉法人の監査業務に従事。同志社大学大学院で内部統制、内部監査の講義を担当。御堂筋監査法人代表社員。
医療法人における関係事業者との取引に係る報告とその他医療法制度との関係については2024年11月号のニュースレターで解説していますが、今回は社会福祉法人における関連当事者との取引に係る注記について医療法人の制度と比較して解説します。いずれも法人の経営の透明性を確保し、特別の利益供与や資産の流出(不正・不適切な利益誘導)を防ぐための制度ですが、その内容については差異があり、注意が必要です。
1.目的
社会福祉法人は公的な助成や税制上の優遇措置を受けている非営利法人であるため、役員やその親族、法人が実質的に支配する会社・団体(関連当事者)との間で行われる取引について、不適切な利益相反取引や非市場的な価格設定による資産流出を牽制・防止し、計算書類の信頼性とガバナンスを高めることを目的としています。
2.関連当事者の範囲
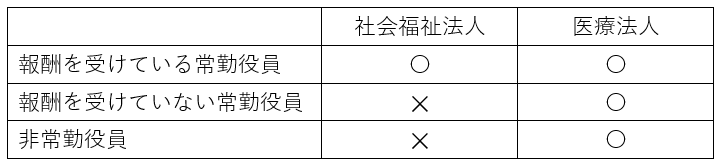
社会福祉法人会計基準第29条第2項において、関連当事者の定義がされています。
ここでポイントとなるのは、「常勤である」という点と「報酬を受けている」という点です。医療法人の制度にはそのような限定はありません。
社会福祉法人には多数の評議員や理事(非常勤・無報酬含む)が就任しています。仮に「無報酬の非常勤役員や全評議員」まで含めて取引をすべて把握・集計することになると、法人側の実務負担が膨大になります。そのため、開示の対象となる個人の範囲を「報酬を受けている=法人経営や財務に深い関与・影響力を持つ者」に限定することで、真に重要性のある利害関係者との取引に絞って開示させるという狙いがあると想定されます。
上記をまとめると以下の通りとなります。
3.開示対象範囲
社会福祉法人会計基準の制定に伴う会計処理等に関する運用上の留意事項について(平成28年3月21日)に、関連当事者との取引に係る開示対象範囲が規定されています。
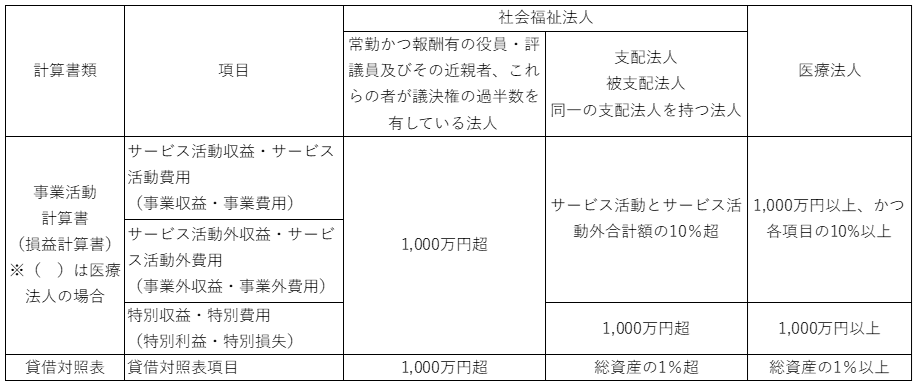
常勤の役員又は評議員として報酬を受けている者及びその近親者との取引、又は常勤の役員又は評議員として報酬を受けている者及びその近親者が議決権の過半数を有している法人との取引については、事業活動計算書項目及び貸借対照表項目いずれに係る取引についても年間1,000万円を超える取引についてはすべて開示対象となります。この点、医療法人の開示とは異なります。
医療法人の場合、1,000万円という金額的基準があるのは同じですが、属する取引の規模を加味します。例えば、事業収益又は事業費用に属する取引については、1,000万円以上かつ事業収益又は事業費用の10%以上の場合は対象となります。しかし、社会福祉法人の場合は1,000万円を超えればすべて対象となりますので、対象範囲が広がる可能性があります。
支配法人、被支配法人又は同一の支配法人を持つ法人との取引については、以下の基準で計上することとなります。
・事業活動計算書項目に係る取引
‐サービス活動収益とサービス活動外収益の合計額の10%を超える取引
‐サービス活動費用とサービス活動外費用の合計額の10%を超える取引
‐特別収益又は特別費用は1,000万円を超える取引
ただし、当期事業活動増減差額の10%以下の場合は開示不要
・貸借対照表項目に係る取引
‐資産の合計額の1%を超える取引 上記をまとめると以下の通りとなります。
上記をまとめると以下の通りとなります。
4.まとめ
このように、制度趣旨は社会福祉法人と医療法人とで類似したものとなっていますが、開示対象者や開示対象取引の基準が異なりますので、対応については留意が必要です。医療法人における関係事業者との取引に係る報告とその他医療法制度との関係については2024年11月号のニュースレターで解説していますので、ご参照ください。
以上